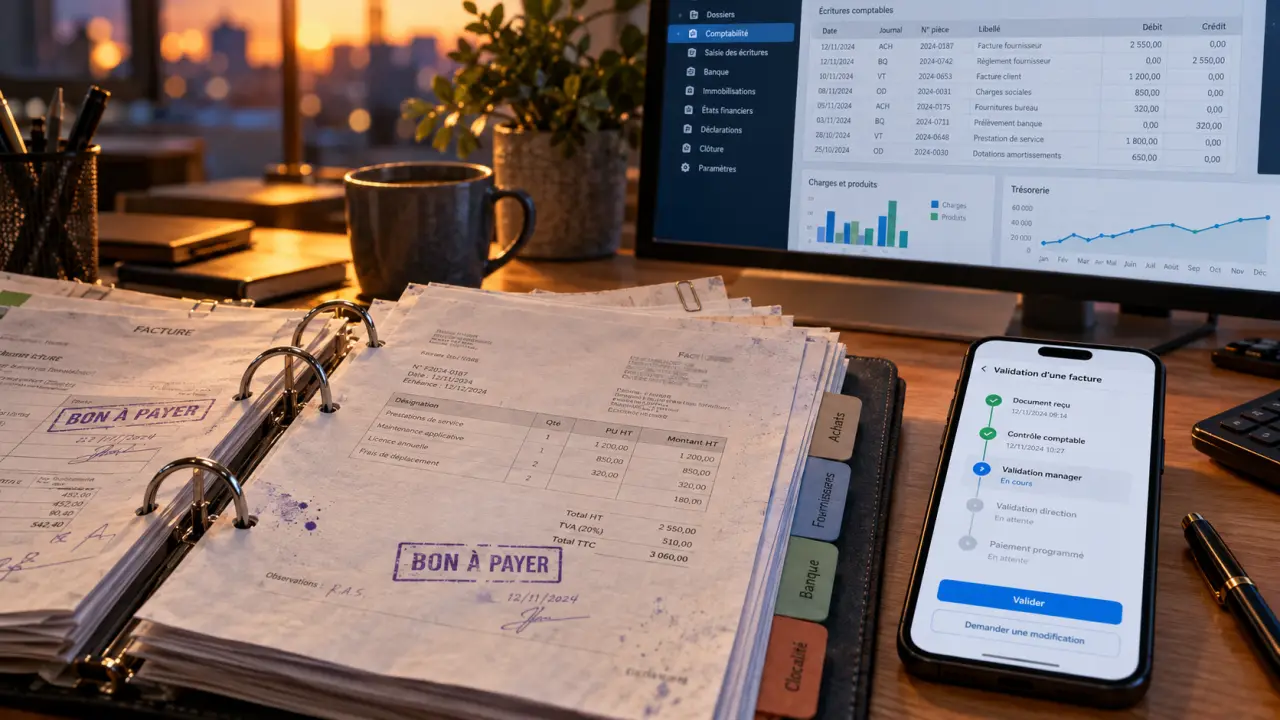
Sage Automatisation Comptable centralise le traitement des factures fournisseurs, de leur réception à leur archivage, avec une intégration à l’environnement Sage 100. Son intérêt : limiter la ressaisie tout en organisant les contrôles, les validations et le rapprochement avec les achats. Pour une PME, le choix dépend surtout des flux à traiter, des règles internes et du périmètre réellement connecté.
Une solution pour relier comptabilité, achats et validation
Sage Automatisation Comptable, également appelé ACS, intervient sur le processus de comptabilité fournisseurs. La solution associe réception documentaire, présaisie, circuits d’approbation, bon à payer et conservation des pièces. Elle ne remplace pas l’analyse du comptable : elle vise à lui éviter de recopier des informations et de rechercher les justificatifs dispersés entre plusieurs services.
Elle répond notamment aux besoins des entreprises dont les factures circulent encore par courriel, avec des validations difficiles à suivre. Le comptable retrouve les documents, le responsable opérationnel contrôle la dépense et la direction financière dispose d’une meilleure visibilité sur les traitements en cours.
Le principal critère d’adéquation n’est pas seulement le volume de factures. La multiplication des agences, des imputations analytiques ou des approbateurs peut rendre l’automatisation pertinente, même lorsque les volumes restent modérés. À l’inverse, une organisation simple doit vérifier que les gains attendus justifient le coût du projet.
Par rapport à un outil indépendant de dématérialisation, l’intégration à Sage 100 constitue un axe de comparaison essentiel. Elle doit toutefois être démontrée sur votre configuration : versions utilisées, modules installés, données échangées et éventuelles options nécessaires.
Le parcours d’une facture, de la réception au bon à payer
Collecter et présaisir sans considérer la lecture comme infaillible
Le périmètre de traitement comprend les factures électroniques, les PDF et les documents scannés. Les informations exploitées alimentent la présaisie, puis les modèles comptables et analytiques facilitent l’imputation. Avant le déploiement, faites confirmer les formats exacts acceptés et les modalités de réception correspondant à votre offre.
Une facture lisible n’est pas nécessairement une facture correcte. Le fournisseur, la référence, les montants, la TVA et l’affectation doivent pouvoir être contrôlés. Une démonstration utile doit donc inclure un document incomplet ou ambigu, pas uniquement une facture parfaitement reconnue.
Rapprocher les pièces avant d’autoriser le paiement
Le rapprochement relie la facture aux documents d’achat : commande, bon de réception ou bon de livraison, selon le processus retenu. Il aide à vérifier la cohérence entre ce qui a été commandé, reçu et facturé. Le rapprochement documentaire peut également concerner des bons de livraison papier et une facture papier numérisés.
En cas d’écart, le traitement doit permettre d’identifier le litige et son responsable. Une livraison partielle, par exemple, ne doit pas être traitée comme une réception complète. Le bon à payer matérialise une autorisation ; il ne faut pas le confondre avec l’exécution du règlement bancaire.
Le suivi des statuts et l’historique des échanges apportent ici autant de valeur que la présaisie. Ils permettent de distinguer une facture en attente d’approbation d’une pièce bloquée pour désaccord commercial.
Paramétrer les règles métier avant d’accélérer les flux
Le paramétrage commence par les sociétés, agences, utilisateurs, droits et constantes. Il faut ensuite définir qui intervient, sur quels documents et à quelles conditions. Copier les habitudes existantes sans les clarifier risque simplement de numériser les lenteurs.
Construire des circuits de validation lisibles
Les circuits peuvent être organisés selon les montants, les services ou les fournisseurs. Pour chaque situation, précisez le valideur attendu, les conditions d’approbation et la conduite à tenir en cas de refus. Faites aussi vérifier les possibilités de remplacement d’un approbateur absent et de suivi des dossiers en attente.
Pensez le circuit comme un corridor de circulation : chaque porte supplémentaire doit correspondre à un contrôle utile. Si plusieurs responsables vérifient exactement la même chose, vous créez une file d’attente plutôt qu’une sécurité supplémentaire. Distinguez donc le contrôle de réception, l’autorisation budgétaire et le contrôle comptable ; chacun doit avoir un objet précis et une issue claire.
Stabiliser les modèles de saisie et les demandes d’achat
Les modèles de saisie comptable et analytique servent à reproduire des imputations cohérentes pour les opérations récurrentes. Leur préparation suppose de fiabiliser les comptes, journaux, règles de TVA et axes analytiques. Testez les modèles sur plusieurs factures d’un même fournisseur : une relation commerciale ne correspond pas toujours à une seule nature de charge.
En amont, l’option de demandes d’achat permet de rattacher une demande à un budget et de générer une commande après validation. Ce périmètre doit être confirmé dans l’offre retenue. Son intérêt est de contrôler l’engagement avant la réception de la facture, plutôt que de constater la dépense trop tard.
Vérifier l’intégration Sage 100 et les garanties documentaires
L’intégration avec Sage 100 Comptabilité vise à éviter la ressaisie des données comptables. La synchronisation avec Sage 100 Gestion Commerciale contribue, de son côté, à relier les flux d’achat et les pièces commerciales. La qualité du résultat dépend des référentiels partagés et du traitement prévu lorsqu’un échange échoue.
| Point à vérifier | Preuve à demander en démonstration |
|---|---|
| Intégration comptable | Transfert d’une facture contrôlée avec ses imputations comptables et analytiques. |
| Gestion commerciale | Rapprochement d’une commande, d’une réception partielle et de la facture correspondante. |
| Gestion des anomalies | Identification d’un transfert rejeté et procédure de correction sans double comptabilisation. |
| Recherche documentaire | Accès à une facture et aux justificatifs associés depuis le parcours utilisateur prévu. |
L’explorateur documentaire permet d’organiser le stockage, la distribution, la recherche et l’archivage des contenus. Un stockage accessible ne suffit toutefois pas à établir un archivage légal. Faites préciser les garanties contractuelles de conservation, d’intégrité, de restitution et d’accès aux pièces, y compris après la fin du contrat.
La préparation à la réforme de la facture électronique nécessite également de distinguer un PDF transmis par courriel d’un flux électronique conforme aux exigences applicables. Demandez à Sage ou à l’intégrateur de décrire le dispositif proposé, ses connexions et la répartition des responsabilités. L’automatisation du traitement interne ne prouve pas, à elle seule, la conformité de toute la chaîne.
Décider sur un pilote, un devis détaillé et une formation adaptée
Avant l’achat, constituez un échantillon représentatif : factures avec et sans commande, avoirs, documents scannés, litiges et imputations analytiques. Ajoutez les cas étrangers ou multi-devises si votre entreprise en rencontre. Leur prise en charge doit être vérifiée, et non déduite de la présentation générale.
Le devis doit distinguer abonnement ou licence, options, intégration, paramétrage, reprise éventuelle des données, formation et assistance. Comparez les solutions sur ce périmètre complet plutôt que sur un prix d’entrée. Aucun gain de productivité standard ne remplace une mesure sur vos propres dossiers.
- Relevez le temps consacré à la saisie, aux relances internes et à la recherche de pièces avant le pilote.
- Mesurez ensuite les délais de validation, les corrections nécessaires et les factures encore bloquées.
- Identifiez un responsable interne pour les droits, les modèles et l’évolution des circuits.
La formation doit différencier administrateurs, comptables et valideurs. Une connaissance des processus fournisseurs et de Sage 100 Comptabilité facilite l’apprentissage ; les prérequis exacts sont à confirmer auprès de l’organisme. Formagora présente notamment un programme de deux journées de 7 heures chacune, avec exercices et évaluations, ainsi qu’une possibilité de contacter le formateur pendant 2 mois après la formation.
La bonne décision repose sur un parcours réellement testé. Demandez une démonstration avec vos documents et vos règles : elle révélera mieux que toute promesse commerciale ce qui sera automatisé, ce qui restera à contrôler et l’accompagnement nécessaire.